Det verkar som om Mario Draghi och hans ECB genomfört en centralbankares motsvarighet till en kvadruppel Salchow i konståkningen: en extraordinär bedrift som helt ändrar dynamiken till det bättre. Och i tvångströja dessutom.
I korthet: i december erbjöd ECB Europas banker att mot viss säkerhet låna obegränsat med pengar till 1 procents ränta över 3 år. Erbjudandet var lockande. Många banker hade stora lånebehov att fylla (vilket hade varit dyrt eller närmast omöjligt för banker i främst Sydeuropa), och därtill var chansen till lätt förtjänst nästan svindlande genom enkel s.k. carry trade, dvs. låna till en procent och köpa kortfristiga statspapper till rekordräntor. Förvisso gjorde kravet på säkerheter gör att bankerna måste sätta av mer pengar som kapital, vilket de facto höjde den reella kostnaden för lånen något, men i alla fall. Bankerna kom rusande. Nästan 500 miljarder euro skapades så i ett slag av ECB och kanaliserades ut till mer än 500 av dem. I ett slag försvann således många instituts oerhört utsatta lånesituation som ett argument för pessimister. Effekten av att ett potentiellt svart hål pluggats igen har inte låtit vänta på sig. Börser världen över har stigit i närmare två månader, inte minst bankaktier, och obligationsräntor har fallit på bredden och längden. En viss försiktig optimism har smugit sig in där undergångretoriken tidigare härskade. Mario Draghi har blivit Super-Mario (långt mer än den nye italienske premiärministern Mario Monti hunnit med). Redan är en ny lånesaltomortal på gång från ECB i slutet av februari: ännu fler banker verkar förbereda sig på att vara med på detta synbart oemotståndliga race. Frågan inställer sig: har vi just bevittnat vändpunkten i eurokrisen?
Att ECB visat sig både villig och kapabel att genomföra massiv intervenering på dåligt fungerande kapitalmarknader, trots de begränsningar som EU-fördraget sätter för dess verksamhet, är i sig en stor framgång. Jag tror att det är en viktig bakgrund till spirande optimism. Kring själva låneoperationerna, kallade långfristiga refinansieringsoperationer (LTRO) på centralbankiska, finns både positiva och negativa aspekter. På kort sikt verkar det positiva ha dominerat till fullo, men för att Draghi inte ska halka ner från den piedestal han nu välförtjänt placerats på krävs att de risker som ECB-aktionen utlöser hanteras. Tyvärr är det oftare än inte bortom Herr Draghis kontroll. Jag ser fyra överlappande riskområden: i) zombie-banker; ii) gratislunchen och politiken; iii) marknadsrisker; och iv) makrorisker. Något kort om var och en av dem:
Zombies: ECB:s lån riskerar att fördröja den uppstädning i Europas bank- och företagssektor som behövs för att varaktigt vända den ekonomiska utvecklingen. Genom billiga krediter kan bankerna undvika att skriva av dåliga lån genom att helt enkelt fortsätta att rulla över lån till företag som annars skulle gå under, exempelvis till byggföretag i Spanien och Irland. Ännu värre kan vara att banker med svaga finanser tar chansen och köper högriskobligationer för billiga lånemedel som ett sätt att förbättra sin solvens, vilket alltså driver upp risktagandet i en sektor som verkligen inte behöver det. Problemet är att det inte är uppenbart att se vilka som är "Dead Banks Walking" och vilka som i grunden har sunda balansräkningar. New York Times har här en bra artikel som utvecklar detta.
Gratislunchen och politikerna: ECB rättfärdigar LTRO med att vanlig utlåning till företag riskerades genom att en rad banker inte längre lånade ut pengar då de själva hade problem med kredittillgång. Genom att se till att lösa upp denna knut hoppas ECB få fart på (normal) kreditgivning och därmed på ekonomiernas hjul. En del experter har noterat att detta mål skulle kunna uppnås genom att ECB bara gav lån till de banker som verkligen behövde dem, men att man såg sig tvungen att erbjuda lånen till alla banker för att undvika eventuella anklagelser om dolt statsstöd (ex. om mest italienska och spanska banker fick låna). Resultatet har blivit att finansiellt starka banker också fått möjlighet till snorbillig upplåning, vilket i förlängningen kommer att omvandlas till större vinster, och i förlängningen till större bonusar för dess chefer. Den här Bloomberg-artikeln diskuterar hur stora en sådan gratislunch för bankerna kan bli. Men är den verkligen gratis? Indirekt subventionering av en industri vars excesser många anser ligger bakom en mångårig, global recession är inte direkt oproblematisk. En politisk "backlash" kan komma tidigare snarare än senare. Kanske borde bankirerna vänta med att ta ut bonusar och istället bygga upp sina kapitalreserver i väntan på tuffare krav och högre beskattning när väljare över kontinenten belönar politiker som påpekar gratislunchens orimlighet.
Fast politikerna är förstås mer av en riktig risk när det gäller hur de reagerar när LTRO bidrar till sänkta upplåningskostnader för dem. Man ska väl inte måla fan på väggen, men kommer ex. de italienska och spanska regeringarna verkligen att ta de riktigt tuffa fajterna med historiska särintressen när det värsta räntehotet undanvärjts? Den senaste tidens exempel är inte helt uppmuntrande. Vid G20-toppmötet i Cannes i november lovade exempelvis Italien att "bjuda in" IMF till "utökad övervakning" av deras reformprogram, men efter ett minibesök av fondekonomerna i december så verkar Italiens vilja till transparens ha fallit i takt med deras räntespreadar. Och vad gäller Ungern, vars regering i januari kom springande till EU och IMF med okaraktäristisk välvilja, har det blivit helt stopp i nyheterna om ett nytt reformprogram när deras räntor fallit tillbaka.
Marknad: När ECB stiger in som de facto "lender of last resort" och finansiär par excellence till Europas banker, så undergräver man samtidigt marknadsmässig utlåning till Europas banker. På kort sikt kan man förstås säga att ECB fyllde ett vakuum som uppstod när globala penningmarknadsfonder drog sig undan allt som luktade risk. Samtidigt kan resultatet av detta också bli att ECB för åtminstone tre år framåt markant undergrävt dessa placerares och fonders möjlighet och vilja att återvända som långsiktiga finansiärer av den europeiska banksektorn. Kommer de verkligen att stå och vänta på att åter få träda in när nuvarande LTRO-lån löper ut? Och kommer ECB verkligen att kunna säga nej när Europas bankirer samfällt skriker efter mer billiga lån om 1, 2 och 3 års tid, och hotar med undergång om de inte får det de vill? ECB:s "exit" från dessa lån kan bli långt mer komplicerad än vad vi inser idag, och att de delar denna problematik med andra stora centralbanker gör det hela inte enklare.
Makro: Det har funnits under ett par års tid funnits en vokal minoritet som i ex. UK och USA oroat sig för att skapandet av en ohygglig mängd nya pund och dollar via s.k. kvantitativ lättnad (QE) kommer att skapa en inflationschock i ekonomin. Samma tvivel och tveksamhet har funnits också kring euroområdet, och den lär ta fart av LTRO. Om februarilånen blir lika stora som de i december kommer ECB i två snabba slag att ha tillfört ekonomin motsvarande mer än 10 % av alla utestående likvida medel (enligt den generösa M3-tolkningen, se ECB-statistik här). Nobelpristagaren Paul Krugman njuter ofta (se ex. här och här) av att förklara varför inflationshökar hittills haft totalfel, men vi måste samtidigt erkänna att en sådan monetär stimulans som världen beskådat sedan 2008 inte har sitt motstycke i historien. Enligt min mening bör man fortsätta att ställa frågan huruvida all denna extra likviditet kommer att vara lika harmlös när vi kommit längre i något som kallas ekonomisk återhämtning.
Summering: ECB's fantasifulla piruetter är en verklig "game changer". Huruvida effekten består eller inte beror dock inte minst på hur dess mer långsiktiga effekter på olika rader av ekonomiska incitament hanteras.
Uppdatering: Läste just ekonomiprofessorn Charles Wyplosz nyss publicerade krönika (här) på samma tema som ovan. Den är bra, och har ytterligare fokus på de bredare solvensrisker som en rad stater i euroområdet står inför och som LTRO i sig inte har löst.
måndag 13 februari 2012

måndag 23 januari 2012
Socialdemokraterna: tid för öppenhet
Jag blir lite mörkrädd när eventuella ledarkandidater för det största svenska oppositionspartiet börjar sin nej-cirkus igen. Har de ingenting lärt?
Nej, det är hög tid för svenska socialdemokrater att byta bort gammal östkommunistisk strategi för ledarval, där den nye landsfadern ("den samlande figuren") ska träda motvilligt fram ur massans gråa styrka, och övergå till en helt öppen process. SSU:s helomvändning i frågan om process är ju helfel.
Till och med Vänsterpartiet kunde ha en öppen fajt om sin ledarpost nyligen, och sossarna måste inse att de är ett (oppositions)parti bland andra. Om någon lärdom ska dras av Juholt-fiaskot är det väl denna - att kandidater för ett så viktigt jobb måste genomgå en tuff prövning, inte väljas i dunkla rum.
För närvarande pågår primärvalen för det amerikanska presidentvalet. Säga vad man vill om den processen, men det sätt på vilket den tvingar fram klara besked från kandidaterna och därtill privata tvetydigheter i ljuset gör att den kandidat som står kvar i slutändan verkligen är prövad. Det hade varit mycket bättre om Juholt tvingats diskutera sin inställning till Nato-insatser och fått förklara sin bostadsbidragshantering som kandidat och inte som någon som skulle bli den nye Per Albin. Kanske hade han inte blivit vald då, kanske hade han det, men det är inte det viktiga. Det viktiga vore att undvika den rad av försvagande miniskandaler och fadäser som gradvis sargade tilltron till och förtroendet för honom och hans parti (och tyvärr i förlängningen för politiker i allmänhet).
Och det vore bra för politikens innehåll. Det franska socialistpartiet genomförde i höstas ett primärval för att få fram sin kandidat till presidentvalet i maj. Den processen sållade inte bara fram den kandidat som hade tydligast stöd internt, utan bidrog också till en vitalisering av den franska S-politiken (även om man fortfarande verkligen kan undra över klokskapen i en hel rad positioner), och skapade ett stort intresse för vad partiet faktiskt hade för budskap efter decennier i opposition. Faktiskt lät man inte bara egna partimedlemmar rösta, utan alla som ville och som kände samhörighet med vänstervärderingar. Varför skulle svenska S inte kunna göra samma sak, trots vårt parlamentariska system?
När Maria Leissner tvingades bort från posten som Fp-partiledare 1997 utan att få ha lett partiet under en enda valrörelse tyckte jag att det var synd och lite orättvist. Man kan tycka synd om Håkan Juholt också på samma grunder, men lärdomen från usla ledarvalsprocesser måste gå längre än så. Dags för full öppenhet!
Nej, det är hög tid för svenska socialdemokrater att byta bort gammal östkommunistisk strategi för ledarval, där den nye landsfadern ("den samlande figuren") ska träda motvilligt fram ur massans gråa styrka, och övergå till en helt öppen process. SSU:s helomvändning i frågan om process är ju helfel.
Till och med Vänsterpartiet kunde ha en öppen fajt om sin ledarpost nyligen, och sossarna måste inse att de är ett (oppositions)parti bland andra. Om någon lärdom ska dras av Juholt-fiaskot är det väl denna - att kandidater för ett så viktigt jobb måste genomgå en tuff prövning, inte väljas i dunkla rum.
För närvarande pågår primärvalen för det amerikanska presidentvalet. Säga vad man vill om den processen, men det sätt på vilket den tvingar fram klara besked från kandidaterna och därtill privata tvetydigheter i ljuset gör att den kandidat som står kvar i slutändan verkligen är prövad. Det hade varit mycket bättre om Juholt tvingats diskutera sin inställning till Nato-insatser och fått förklara sin bostadsbidragshantering som kandidat och inte som någon som skulle bli den nye Per Albin. Kanske hade han inte blivit vald då, kanske hade han det, men det är inte det viktiga. Det viktiga vore att undvika den rad av försvagande miniskandaler och fadäser som gradvis sargade tilltron till och förtroendet för honom och hans parti (och tyvärr i förlängningen för politiker i allmänhet).
Och det vore bra för politikens innehåll. Det franska socialistpartiet genomförde i höstas ett primärval för att få fram sin kandidat till presidentvalet i maj. Den processen sållade inte bara fram den kandidat som hade tydligast stöd internt, utan bidrog också till en vitalisering av den franska S-politiken (även om man fortfarande verkligen kan undra över klokskapen i en hel rad positioner), och skapade ett stort intresse för vad partiet faktiskt hade för budskap efter decennier i opposition. Faktiskt lät man inte bara egna partimedlemmar rösta, utan alla som ville och som kände samhörighet med vänstervärderingar. Varför skulle svenska S inte kunna göra samma sak, trots vårt parlamentariska system?
När Maria Leissner tvingades bort från posten som Fp-partiledare 1997 utan att få ha lett partiet under en enda valrörelse tyckte jag att det var synd och lite orättvist. Man kan tycka synd om Håkan Juholt också på samma grunder, men lärdomen från usla ledarvalsprocesser måste gå längre än så. Dags för full öppenhet!
måndag 9 januari 2012
Undergång, katastrof, kaos?
Oavsett om Maya-indianerna verkligen förutspådde jordens undergång 2012 eller inte, så är i alla fall många i ekonombranchen ovanligt stirriga inför detta år. Eurokrisen tog förvisso julledigt under större delen av december, bland annat tack vare ECB:s jätteoperation där de lånade ut 500 miljarder euro till Europas banker över 3 år till liten ränta. Goodbye, likviditetsrisk! Men trots detta, och trots att duktiga ekonomer som Barry Eichengreen försökt tona ner 2012-riskerna, så är marknaderna åter oroliga i början av det nya året.

Återigen är Europa i fokus.Två element utgör huvudsakliga orosmoment på kort sikt enligt de flesta marknadsbedömare: mycket stora återfinansieringsbehov för PIIGS-länderna generellt under februari, mars och april (drygt 200 miljarder euro under enbart det första kvartalet enligt diverse tyckare och vetare); och sedan Greklands skuldnedskrivningsdiskussioner med sina privata kreditorer. Kan Grekland bli en "trigger" för värre trubbel?
I mitten av mars förfaller grekiska statsobligationer om knappt 15 miljarder euro; pengar som den grekiska staten helt enkelt inte har för tillfället. Vad de behöver är ett nytt krislån från eurokollegorna och IMF, men först och främst behöver de ett avtal som skriver ner värdet på skulderna till privata fordringsägare. Sådana förhandlingar pågår, guidade av "beslutet" om 50 % nedskrivning vid EU:s oktobertoppmöte. Men tiden är kort - enligt analytiker på RGE behövs minst 30 dagar för själva pappersexercisen med ett utbyte av "gamla" obligationer till nya med längre löptid och/eller lägre nominellt värde. Och sedan ska tid finnas för grekerna att övertyga eurokollegorna och IMF om att de förtjänar ett nytt lån. Det kan bli tajt, mycket tajt.
Men Grekland är egentligen inte stort nog att fälla hela euroområdet, bara 2 % av euroområdets BNP, och givet att ECB verkar vara villigare än någonsin (utan att säga det) att kreativt se till att kredit flödar såväl på privata som offentliga skuldmarknader, ja, hur oroliga ska vi vara egentligen?
Om man ser till historien så har många av de mest allvarliga finansiella kriserna varit resultatet av att ett finansiellt institut kollapsar, vilket skapat panik då förekomsten av komplexa och intransparenta skuldinstrument gjort att ingen vetat hur stabil någon motpart egentligen är. Oavsett hur mycket likviditet som funnits på marknaderna så måste den ha kanaler att flyta igenom för att göra nytta, och dessa täpps igen när panik utbryter. Investmentbanken Lehman Brothers konkurs i september 2008 är förstås det nu mest kända exemplet. Den österrikiska banken Kreditantalts konkurs i maj 1931 var en viktig faktor som triggade igång en global våg av bankkollapser i början av 30-talet, och därmed den påföljande globala depressionen. Så när man letar efter åskmoln bland de "vanliga" orosmolnen är det bland bankerna det är värt att hålla ett extra öga. Och när en storbank som (huvudsakligen) italienska UniCredit förlorar mer än en tredjedel av sitt marknadsvärde på tre dagar, vilket skedde i slutet av förra veckan, ska alarmklockor verkligen ringa.
Kreditanstalt "räddades" då på 30-talet så småningom av den österrikiska centralbanken, och har levt ett långt och ombytligt liv sedan dess under olika politiska influenser och inom olika bankgrupper. År 2000 införlivades banken i en större europeisk bankgrupp med huvudkontor i Rom. Någon som hört talas om, just det, UniCredit?
Uppdatering: UniCredit föll ytterligare på Milanobörsen idag måndag - total värdeminskning senaste fyra handelsdagarna är 46 procent. Ett gott exempel om något på att det inte bara är likviditet som gäller, utan även kapital - något UniCredit haft för lite av och nu försöker få in genom att dumpa priset på sin nyemission. Inget förtroendeingivande tecken.
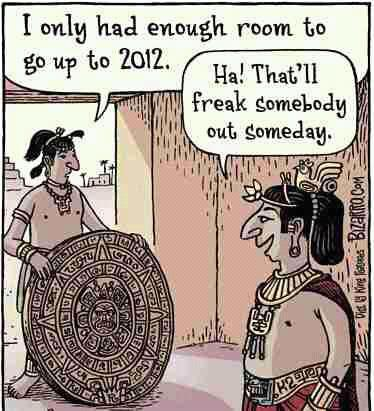
Återigen är Europa i fokus.Två element utgör huvudsakliga orosmoment på kort sikt enligt de flesta marknadsbedömare: mycket stora återfinansieringsbehov för PIIGS-länderna generellt under februari, mars och april (drygt 200 miljarder euro under enbart det första kvartalet enligt diverse tyckare och vetare); och sedan Greklands skuldnedskrivningsdiskussioner med sina privata kreditorer. Kan Grekland bli en "trigger" för värre trubbel?
I mitten av mars förfaller grekiska statsobligationer om knappt 15 miljarder euro; pengar som den grekiska staten helt enkelt inte har för tillfället. Vad de behöver är ett nytt krislån från eurokollegorna och IMF, men först och främst behöver de ett avtal som skriver ner värdet på skulderna till privata fordringsägare. Sådana förhandlingar pågår, guidade av "beslutet" om 50 % nedskrivning vid EU:s oktobertoppmöte. Men tiden är kort - enligt analytiker på RGE behövs minst 30 dagar för själva pappersexercisen med ett utbyte av "gamla" obligationer till nya med längre löptid och/eller lägre nominellt värde. Och sedan ska tid finnas för grekerna att övertyga eurokollegorna och IMF om att de förtjänar ett nytt lån. Det kan bli tajt, mycket tajt.
Men Grekland är egentligen inte stort nog att fälla hela euroområdet, bara 2 % av euroområdets BNP, och givet att ECB verkar vara villigare än någonsin (utan att säga det) att kreativt se till att kredit flödar såväl på privata som offentliga skuldmarknader, ja, hur oroliga ska vi vara egentligen?
Om man ser till historien så har många av de mest allvarliga finansiella kriserna varit resultatet av att ett finansiellt institut kollapsar, vilket skapat panik då förekomsten av komplexa och intransparenta skuldinstrument gjort att ingen vetat hur stabil någon motpart egentligen är. Oavsett hur mycket likviditet som funnits på marknaderna så måste den ha kanaler att flyta igenom för att göra nytta, och dessa täpps igen när panik utbryter. Investmentbanken Lehman Brothers konkurs i september 2008 är förstås det nu mest kända exemplet. Den österrikiska banken Kreditantalts konkurs i maj 1931 var en viktig faktor som triggade igång en global våg av bankkollapser i början av 30-talet, och därmed den påföljande globala depressionen. Så när man letar efter åskmoln bland de "vanliga" orosmolnen är det bland bankerna det är värt att hålla ett extra öga. Och när en storbank som (huvudsakligen) italienska UniCredit förlorar mer än en tredjedel av sitt marknadsvärde på tre dagar, vilket skedde i slutet av förra veckan, ska alarmklockor verkligen ringa.
Kreditanstalt "räddades" då på 30-talet så småningom av den österrikiska centralbanken, och har levt ett långt och ombytligt liv sedan dess under olika politiska influenser och inom olika bankgrupper. År 2000 införlivades banken i en större europeisk bankgrupp med huvudkontor i Rom. Någon som hört talas om, just det, UniCredit?
Uppdatering: UniCredit föll ytterligare på Milanobörsen idag måndag - total värdeminskning senaste fyra handelsdagarna är 46 procent. Ett gott exempel om något på att det inte bara är likviditet som gäller, utan även kapital - något UniCredit haft för lite av och nu försöker få in genom att dumpa priset på sin nyemission. Inget förtroendeingivande tecken.
onsdag 21 december 2011
Inget steg fram, ett steg tillbaka
Det kändes som om ett diktaturfritt Europa var inom räckhåll. Men 2011 har inte bara varit den arabiska vårens och eurokrisens (första) år, utan även ett år då vi sett allvarliga bakslag för demokratin i Europa - relativt väntat i Vitryssland, mer oväntat i Ungern.
Det var väl aldrig något egentligt tvivel om att presidentvalet i Vitryssland för nästan exakt ett år riskerade att bli en parodi på demokrati. Men att diktatorn Alexander Lukasjenko inte bara skulle fuska sig till ännu en mandatperiod på den post han innehaft sedan 1994, utan också därefter kraftfullt förtrycka de protester som rättmätigt förekom var inte lika väntat (om de än agerat förhållandevis civiliserat jämfört med vad Bashar Al-Assads bödlar gjort i Syrien).
Under våren 2011 dömdes ett antal "oppositionella" till tuffa fängelsestraff, ofta efter att ha misshandlats av polis eller i häkte. Samtidigt förvärrades landets ekonomiska situation snabbt, när presidentens fullständigt ohållbara expansion av statliga krediter (bl.a. en del av valkampanjen 2010) drog landet i tydlig zimbabwisk riktning. Inflationen steg till över 100 %, valutareserven åts upp av ett stort bytesbalansunderskott som i sin tur ledde till en valutakris och en bankkris (denna IMF-rapport ger en bra bakgrund). En statsfinansiell kris pågår. Den borne demokratens förhoppning är förstås att den ekonomiska krisen kan vara ett utmärkt tillfälle att mobilisera massorna mot autokraten, men vi har ännu inte sett detta, bara en fortsättning på repressionen och på den samhälleliga utförsbacke som detta tragiska grannland valt (Minsk är bara drygt 80 mil från Stockholm).
Efter att ha misslyckats med sin ekonomiska sanering efter att ha bett IMF och EU om krislån 2008, befinner sig nu även Ungern på väg mot en ny ekonomisk kris. Det händer förvisso ofta att det tar lång tid för länder att verkligen ta sig ur ekonomiskt trubbel, och med dagens euroturbulens är ju till och med de starkaste nervösa. Men det är ett helt annat Ungern som nu återigen knackar på valutafondens och kommissionens port - ett EU-land som tagit sjumilakliv mot att de facto avveckla sin representativa demokrati. Den helt demokratiskt valda Fidesz-regeringen har sedan valsegern i april 2010 utnyttjat sin kvalificerade majoritet i parlamentet till att ändra konstitutionen och vallagarna, tysta fristående media och kväsa självständiga institutioner (inkl. rättsväsendet) på ett så kvalificerat sätt så att Hugo Chávez, Daniel Ortega eller till och med självaste Vladimir Putin måste vara djupt imponerade. Ett par bra och fylliga uppteckningar av regeringens steg att undergräva demokratin, vilka fortsatt och fördjupats betydligt under 2011, finns här och här .
Visst har det förekommit protester från institutionellt håll i Europa, men det har varit ganska veka sådana. När Fidesz har struntat i kritiken har inget hänt, och Ungerns ordförandeskap i EU under våren 2011 verkar snarare ha blivit en anledning från kritikerna att tillfälligt hålla tyst snarare än att höja rösterna. Med eurokrisen och arabuppror på näthinnan är det måhända förståeligt att Merkel, Sarkozy, von Rompuy och hela klabbet, inkl. Reinfeldt och Bildt, inte haft tid att bry sig så mycket om ett litet bångstyrigt land i Centraleuropa. Men tänk om det de håller på med är vår tids motsvarighet till en "Chamberlain"?
En parodi på demokrati är inte vad som behövs i EU. Ledarna i övriga EU-länder måste kraftfullt protestera mot det som sker och fortsätter att ske i Ungern. Kanske, men bara kanske, kan landets ekonomiska bekymmer med stigande skuld och stort bytesbalansunderskott ge övriga EU något av en hävstång för att få Fidesz och dess ledare (alt. blivande diktator) Viktor Orbán på andra tankar. Men 2012 måste bli året då övriga EU:s ledare, ja för alla EU-medborgare, att markera att länder som inte garanterar de checks and balances som tillhör en normal demokrati inte är välkomna i klubben. Om vi misslyckas med att sätta sådana gränser kommer ekonomisk turbulens inom alltför kort inte längre vara EU:s allvarligaste problem.
Det var väl aldrig något egentligt tvivel om att presidentvalet i Vitryssland för nästan exakt ett år riskerade att bli en parodi på demokrati. Men att diktatorn Alexander Lukasjenko inte bara skulle fuska sig till ännu en mandatperiod på den post han innehaft sedan 1994, utan också därefter kraftfullt förtrycka de protester som rättmätigt förekom var inte lika väntat (om de än agerat förhållandevis civiliserat jämfört med vad Bashar Al-Assads bödlar gjort i Syrien).
Under våren 2011 dömdes ett antal "oppositionella" till tuffa fängelsestraff, ofta efter att ha misshandlats av polis eller i häkte. Samtidigt förvärrades landets ekonomiska situation snabbt, när presidentens fullständigt ohållbara expansion av statliga krediter (bl.a. en del av valkampanjen 2010) drog landet i tydlig zimbabwisk riktning. Inflationen steg till över 100 %, valutareserven åts upp av ett stort bytesbalansunderskott som i sin tur ledde till en valutakris och en bankkris (denna IMF-rapport ger en bra bakgrund). En statsfinansiell kris pågår. Den borne demokratens förhoppning är förstås att den ekonomiska krisen kan vara ett utmärkt tillfälle att mobilisera massorna mot autokraten, men vi har ännu inte sett detta, bara en fortsättning på repressionen och på den samhälleliga utförsbacke som detta tragiska grannland valt (Minsk är bara drygt 80 mil från Stockholm).
Efter att ha misslyckats med sin ekonomiska sanering efter att ha bett IMF och EU om krislån 2008, befinner sig nu även Ungern på väg mot en ny ekonomisk kris. Det händer förvisso ofta att det tar lång tid för länder att verkligen ta sig ur ekonomiskt trubbel, och med dagens euroturbulens är ju till och med de starkaste nervösa. Men det är ett helt annat Ungern som nu återigen knackar på valutafondens och kommissionens port - ett EU-land som tagit sjumilakliv mot att de facto avveckla sin representativa demokrati. Den helt demokratiskt valda Fidesz-regeringen har sedan valsegern i april 2010 utnyttjat sin kvalificerade majoritet i parlamentet till att ändra konstitutionen och vallagarna, tysta fristående media och kväsa självständiga institutioner (inkl. rättsväsendet) på ett så kvalificerat sätt så att Hugo Chávez, Daniel Ortega eller till och med självaste Vladimir Putin måste vara djupt imponerade. Ett par bra och fylliga uppteckningar av regeringens steg att undergräva demokratin, vilka fortsatt och fördjupats betydligt under 2011, finns här och här .
Visst har det förekommit protester från institutionellt håll i Europa, men det har varit ganska veka sådana. När Fidesz har struntat i kritiken har inget hänt, och Ungerns ordförandeskap i EU under våren 2011 verkar snarare ha blivit en anledning från kritikerna att tillfälligt hålla tyst snarare än att höja rösterna. Med eurokrisen och arabuppror på näthinnan är det måhända förståeligt att Merkel, Sarkozy, von Rompuy och hela klabbet, inkl. Reinfeldt och Bildt, inte haft tid att bry sig så mycket om ett litet bångstyrigt land i Centraleuropa. Men tänk om det de håller på med är vår tids motsvarighet till en "Chamberlain"?
En parodi på demokrati är inte vad som behövs i EU. Ledarna i övriga EU-länder måste kraftfullt protestera mot det som sker och fortsätter att ske i Ungern. Kanske, men bara kanske, kan landets ekonomiska bekymmer med stigande skuld och stort bytesbalansunderskott ge övriga EU något av en hävstång för att få Fidesz och dess ledare (alt. blivande diktator) Viktor Orbán på andra tankar. Men 2012 måste bli året då övriga EU:s ledare, ja för alla EU-medborgare, att markera att länder som inte garanterar de checks and balances som tillhör en normal demokrati inte är välkomna i klubben. Om vi misslyckas med att sätta sådana gränser kommer ekonomisk turbulens inom alltför kort inte längre vara EU:s allvarligaste problem.
 |
| Europeisk ledare och följare. Tyvärr. |
tisdag 13 december 2011
En fotnot att bry sig om
Det verkar som om det bara är i Finland som man inser hur nära man är att bli det första landet som lämnar eurosamarbetet. En närmare koll på överenskommelsen vid förra veckans EU-toppmöte ger ledtrådar till varför euro exit kan komma tidigare i nordost än i sydost.
Att EU-toppmötet i förra veckan innebar en tydligare uppdelning av EU i olika delar har kommenterats vitt och brett, men av större betydelse för Finland är att också euroområdet delas upp i olika lag. Enligt toppmötesbesluten i förra veckan kommer nämligen Tyskland, Frankrike och Italien att kunna blockera lån till länder i kris via den nya euroräddningsfonden (ESM), medan alla andra lilleputtar på egen hand inte kan stoppa dylika beslut. Detta genom att Merkozy föreslagit beslut med kvalificerade majoritet (QMV) i brådskande ESM-fall (s.k. emergency procedure) - och brådskande är det förstås i praktiken nästan alltid när ett krispaket ska beslutas. Ur effektivitetssynpunkt är denna regel förstås rimlig, men den krockar med Finlands rättmätiga motvilja mot att bli ett B-land inom euroområdet trots nominellt mycket starkare offentliga finanser än de flesta andra. Att Italien skulle kunna stoppa ett lån till Finland medan Finland inte skulle kunna stoppa ett lån till Italien, spär förstås på missnöje med att landet redan tvingats skjuta till stora summor till lån till "oansvariga" greker, irländare och portugiser. Därav den enda fotnot som pryder toppmötets sjusidiga kommuniké - nämligen att förslaget om QMV är "subject to confirmation by Finnish parliament".
Givet att det nya "eurofördraget" förr eller senare kommer att bli föremål för omröstning i alla nationella parlament i euroområdet kan man ju undra varför just Finland bråkar redan nu. Min gissning är att Katainens regering faktiskt hade kunnat falla redan under helgen om fotnoten inte funnits där, eftersom förslaget inte i dagslägetverkar ha stöd vare sig av alla regeringspartier (tänk Socialdemokraterna) och definitivt inte av en majoritet i riksdagen. Nu har Katainen fått ett slags frist fram till mars nästa år, då det nya eurofördraget ska vara framförhandlat. Men givet att ledarna i 16 av 17 euroländer redan förklarat sitt stöd för ESM-röstreglerna, är det svårt att se att det finns något utrymme för Finland att återvinna ett nationellt ESM-veto i kommande förhandlingsrundor.
Det är inte orimligt att tro att den finska regeringen, och riksdagen, kommer att vika ner sig och acceptera de stora ländernas diktat när vi närmar oss "crunch time". Allvaret i situationen kanske kan få Socialdemokraterna (nu i regering) eller Centerpartiet (nu utanför regeringen), nu båda i full strid med sannfinländarna om euroskeptiska medborgares gunst, att svänga om. Det finns säkert utrymme för lite knep och knåp i ESM-reglerna, som att införa ett tak på ESM-lånen om man använder "emergency procedures". Men om en majoritetsregering inte kan enas för en sådan eftergift så återstår två möjligheter - nyval med Timo Soini i fullaste slagläge, eller att sittande regering faktiskt självmant beslutar att "enough is enough" och deklarerar att Finland alltid måste ha ett veto över hur finska skattebetalares pengar används. Frågan är om Finlands Bank inte redan börjat lite lätt inventera förråden av gamla markka-sedlar där långt nere i bergsrummen.
Att EU-toppmötet i förra veckan innebar en tydligare uppdelning av EU i olika delar har kommenterats vitt och brett, men av större betydelse för Finland är att också euroområdet delas upp i olika lag. Enligt toppmötesbesluten i förra veckan kommer nämligen Tyskland, Frankrike och Italien att kunna blockera lån till länder i kris via den nya euroräddningsfonden (ESM), medan alla andra lilleputtar på egen hand inte kan stoppa dylika beslut. Detta genom att Merkozy föreslagit beslut med kvalificerade majoritet (QMV) i brådskande ESM-fall (s.k. emergency procedure) - och brådskande är det förstås i praktiken nästan alltid när ett krispaket ska beslutas. Ur effektivitetssynpunkt är denna regel förstås rimlig, men den krockar med Finlands rättmätiga motvilja mot att bli ett B-land inom euroområdet trots nominellt mycket starkare offentliga finanser än de flesta andra. Att Italien skulle kunna stoppa ett lån till Finland medan Finland inte skulle kunna stoppa ett lån till Italien, spär förstås på missnöje med att landet redan tvingats skjuta till stora summor till lån till "oansvariga" greker, irländare och portugiser. Därav den enda fotnot som pryder toppmötets sjusidiga kommuniké - nämligen att förslaget om QMV är "subject to confirmation by Finnish parliament".
Givet att det nya "eurofördraget" förr eller senare kommer att bli föremål för omröstning i alla nationella parlament i euroområdet kan man ju undra varför just Finland bråkar redan nu. Min gissning är att Katainens regering faktiskt hade kunnat falla redan under helgen om fotnoten inte funnits där, eftersom förslaget inte i dagslägetverkar ha stöd vare sig av alla regeringspartier (tänk Socialdemokraterna) och definitivt inte av en majoritet i riksdagen. Nu har Katainen fått ett slags frist fram till mars nästa år, då det nya eurofördraget ska vara framförhandlat. Men givet att ledarna i 16 av 17 euroländer redan förklarat sitt stöd för ESM-röstreglerna, är det svårt att se att det finns något utrymme för Finland att återvinna ett nationellt ESM-veto i kommande förhandlingsrundor.
Det är inte orimligt att tro att den finska regeringen, och riksdagen, kommer att vika ner sig och acceptera de stora ländernas diktat när vi närmar oss "crunch time". Allvaret i situationen kanske kan få Socialdemokraterna (nu i regering) eller Centerpartiet (nu utanför regeringen), nu båda i full strid med sannfinländarna om euroskeptiska medborgares gunst, att svänga om. Det finns säkert utrymme för lite knep och knåp i ESM-reglerna, som att införa ett tak på ESM-lånen om man använder "emergency procedures". Men om en majoritetsregering inte kan enas för en sådan eftergift så återstår två möjligheter - nyval med Timo Soini i fullaste slagläge, eller att sittande regering faktiskt självmant beslutar att "enough is enough" och deklarerar att Finland alltid måste ha ett veto över hur finska skattebetalares pengar används. Frågan är om Finlands Bank inte redan börjat lite lätt inventera förråden av gamla markka-sedlar där långt nere i bergsrummen.
onsdag 30 november 2011
Dödssynd eller död
Före detta chefsekonomen på ECB, Otmar Issing, skriver i FT ett glödande inlägg mot att ECB ska ägna sig åt att utan gräns stödköpa statsobligationer i enskilda euroländer, ett sätt som allt fler kommentatorer och experter (och bakom stängda dörrar säkerligen många ledande politiker också) anser vara ett av få sätt att få stopp på den mest akuta eurofinanskrisen. Han skriver bra, ja, övertygande. Jag håller med på alla punkter. Men så finns frågan som han inte tar upp, nämligen vad som är det trovärdiga alternativet för att få stopp på paniken. Jag kan nämligen inte se något annat. Så i slutändan kan valet för ECB komma att handla om att begå en penningpolitisk dödssynd, alltså i eventuell strid med regler och lagar trycka pengar och köpa italienska och spanska statspapper för dem, eller att, ja, dö. Snacka om tuffa dagar på kontoret för ECB-direktionen.
En halvmesyr ut ur dilemmat skulle kunna vara att ECB, eller dess underliggande nationella centralbanker, ställer ut stora krediter till IMF som sedan lånar tillbaka till enskilda länder mot stränga reforminsatser och finanspolitisk sanering. Anders Borg verkar het på att ha IMF i en central roll, enligt di.se idag. Ett annat sätt att snyggt snurra runt skulle kunna vara kraftigt ökad utlåning med generösa räntevillkor till europeiska banker, med krav på statsobligationer som säkerhet för lånen. På dylika sätt kan man möjligen komma runt lagen, men frågan om vad det gör för trovärdighet och långsiktig disciplin för både regeringar och banker är en annan fråga (moral hazard). En reell sådan, men av mer långsiktig natur.
En av flera kommentatorer använd liknelse är att blödningen på patienten måste stoppas först, så får vi tänka på rehabiliterande sjukgymnastik senare. Jag gillar liknelsen. Samtidigt vet jag att vi i slutändan ändå måste komma tillbaka till frågan om och huruvida de anpassningar som krävs av euroländerna, främst de i södra Europa som så markant förlorat i konkurrenskraft under eurons årtionde, är förenliga med en stabil och växande euroekonomi, med socialt lugn, och med nuvarande regelverk. Kanske snarare än vi tror. Här spelar sådant som EMU:s hela konstruktion, inflationsmål, finansiella systemets ansvar och frihet, och de facto skuldhållbarhet en stor roll. Inte bara detaljer. Mången ekonom och byråkrat är de som kommer att ägna stora delar av sin framtida karriär åt dessa frågor, och jag hoppas kunna återkomma till tankar om dem så småningom. Om inte hela kalaset går i putten, förstås. Om så sker kan man lugnt räkna med att det kommer att vara långt mer än Frankfurts arbetsmarknad som får en fet käftsmäll.
En halvmesyr ut ur dilemmat skulle kunna vara att ECB, eller dess underliggande nationella centralbanker, ställer ut stora krediter till IMF som sedan lånar tillbaka till enskilda länder mot stränga reforminsatser och finanspolitisk sanering. Anders Borg verkar het på att ha IMF i en central roll, enligt di.se idag. Ett annat sätt att snyggt snurra runt skulle kunna vara kraftigt ökad utlåning med generösa räntevillkor till europeiska banker, med krav på statsobligationer som säkerhet för lånen. På dylika sätt kan man möjligen komma runt lagen, men frågan om vad det gör för trovärdighet och långsiktig disciplin för både regeringar och banker är en annan fråga (moral hazard). En reell sådan, men av mer långsiktig natur.
En av flera kommentatorer använd liknelse är att blödningen på patienten måste stoppas först, så får vi tänka på rehabiliterande sjukgymnastik senare. Jag gillar liknelsen. Samtidigt vet jag att vi i slutändan ändå måste komma tillbaka till frågan om och huruvida de anpassningar som krävs av euroländerna, främst de i södra Europa som så markant förlorat i konkurrenskraft under eurons årtionde, är förenliga med en stabil och växande euroekonomi, med socialt lugn, och med nuvarande regelverk. Kanske snarare än vi tror. Här spelar sådant som EMU:s hela konstruktion, inflationsmål, finansiella systemets ansvar och frihet, och de facto skuldhållbarhet en stor roll. Inte bara detaljer. Mången ekonom och byråkrat är de som kommer att ägna stora delar av sin framtida karriär åt dessa frågor, och jag hoppas kunna återkomma till tankar om dem så småningom. Om inte hela kalaset går i putten, förstås. Om så sker kan man lugnt räkna med att det kommer att vara långt mer än Frankfurts arbetsmarknad som får en fet käftsmäll.
måndag 28 november 2011
Debatt är bra, verklighetsförankrad sådan bätttre
Credd till Mikael Nachemsson, vice styrelseordförande i ett stort svenskt investmentföretag, för att han vågar ge sig ut på vad som verkar vara lite ovana vatten och försöka gjuta liv i svensk debatt om en stor ödesfråga i ljuset av eurokrisen - hur statliga räntekostnader inte ska springa iväg igen i framtiden (se länk till artikeln här). I korthet föreslår Nachemsson brett införande av BNP-länkade obligationer, det vill säga att stater ska emittera skuldebrev vars avkastning/ränta beror på den ekonomiska tillväxten, istället för att sälja obligationer med ett fast nominellt värde. Hög tillväxt i landet ger bättre ränta, lägre tillväxt ger lägre avkastning men också lägre ränteutgifter för staten. Och då kan ju mer spenderas på sådant som stimulerar tillväxt och onödig svångremspolitik undvikas, argumenterar Nachemsson. Han säger vidare att detta skulle fungera som ett slags aktier för stater.
Idén är långt ifrån ny, och det är därför lite skrämmande att DN Debatt låter Nachemsson predika utan att kräva någon typ av svar på grundläggande frågor bidragit till att BNP-länkade obligationer fortsätter att vara närmast icke-existerande trots årtionden av imponerande produktion av alltmer bisarra finansiella instrument. Vad är det som gör att idén är rätt nu? Och den översittarton han använder gör att man emellanåt undrar om det är satir eller allvar.
Nåväl, ett av problemen som vanligen nämns i ekonomisk litteratur är att BNP och inflationssiffror kan "felrapporteras". Är det en tillfällighet, exempelvis, att Argentina, som försökt sig på tillväxtlänkade obligationer under 00-talet, samtidigt är ett av de länder som seriösa bedömare (inkl. IMF) anser fuska med sin statistik? Antagligen inte.
Men det största problemet verkar vara det där elementära med utbud och efterfrågan, något som en snubbe som Nachemsson borde ha en del näsa för. På grund av större osäkerhet kring avkastningen än med en vanlig statsobligation skulle investerare kräva högre "sannolik" avkastning på "tillväxtobligationen" (dvs. lägre pris på obligationen givet en antagen tillväxtbana), vilket skulle ge högre genomsnittlig upplåningskostnader för staterna, allt annat lika. Och det är det väldigt få finansministrar (och väljare) som är intresserade av, även om de inser värdet av försäkring/hedging. Och egentligen finns ju den ultimata försäkringen redan - den heter att betala ner skuldstocken i goda tider, och den behöver man inte betala någon extra premie för. Därtill finns förstås risken att de lägre räntekostnader som lägre tillväxt skulle medföra kan trubba av de politiska incitamenten till nödvändiga reformer. Hade Grekland och Italien ens försökt att reformera sina eknomier då? Och som krislösare ser jag inte heller någon merit i förslaget. För vem tror egentligen att BNP-länkade obligationer skulle kunna hjälpa exempelvis Italien i dagsläget? Givet landets minst sagt påvra tillväxtutsikter skulle priset på nyupplåning sannolikt vara ännu högre med BNP-länkade obligationer än med "vanliga".
Nej, DN Debatt borde kräva att debattörer förklarar hur idéer de förespråkar passar in i verkligheten.
Idén är långt ifrån ny, och det är därför lite skrämmande att DN Debatt låter Nachemsson predika utan att kräva någon typ av svar på grundläggande frågor bidragit till att BNP-länkade obligationer fortsätter att vara närmast icke-existerande trots årtionden av imponerande produktion av alltmer bisarra finansiella instrument. Vad är det som gör att idén är rätt nu? Och den översittarton han använder gör att man emellanåt undrar om det är satir eller allvar.
Nåväl, ett av problemen som vanligen nämns i ekonomisk litteratur är att BNP och inflationssiffror kan "felrapporteras". Är det en tillfällighet, exempelvis, att Argentina, som försökt sig på tillväxtlänkade obligationer under 00-talet, samtidigt är ett av de länder som seriösa bedömare (inkl. IMF) anser fuska med sin statistik? Antagligen inte.
Men det största problemet verkar vara det där elementära med utbud och efterfrågan, något som en snubbe som Nachemsson borde ha en del näsa för. På grund av större osäkerhet kring avkastningen än med en vanlig statsobligation skulle investerare kräva högre "sannolik" avkastning på "tillväxtobligationen" (dvs. lägre pris på obligationen givet en antagen tillväxtbana), vilket skulle ge högre genomsnittlig upplåningskostnader för staterna, allt annat lika. Och det är det väldigt få finansministrar (och väljare) som är intresserade av, även om de inser värdet av försäkring/hedging. Och egentligen finns ju den ultimata försäkringen redan - den heter att betala ner skuldstocken i goda tider, och den behöver man inte betala någon extra premie för. Därtill finns förstås risken att de lägre räntekostnader som lägre tillväxt skulle medföra kan trubba av de politiska incitamenten till nödvändiga reformer. Hade Grekland och Italien ens försökt att reformera sina eknomier då? Och som krislösare ser jag inte heller någon merit i förslaget. För vem tror egentligen att BNP-länkade obligationer skulle kunna hjälpa exempelvis Italien i dagsläget? Givet landets minst sagt påvra tillväxtutsikter skulle priset på nyupplåning sannolikt vara ännu högre med BNP-länkade obligationer än med "vanliga".
Nej, DN Debatt borde kräva att debattörer förklarar hur idéer de förespråkar passar in i verkligheten.
Prenumerera på:
Inlägg (Atom)